ETF를 여러 개 보유해도 같은 기업에 투자한 비중은 클 수 있습니다. 중복 종목 개수만 보지 말고, 내 포트폴리오에서 각 ETF가 차지하는 비중에 그 ETF 안의 종목 비중을 곱해 합산하세요. 아래 계산은 현물 주식을 보유하는 가상 ETF 두 개로 설명합니다.
먼저 같은 기준일 자료를 모으세요
운용사 공식 상품 페이지나 보유종목 자료에서 기준일, 종목명·종목코드, 비중의 분모를 확인하세요. 같은 기업이어도 보통주·우선주·예탁증서 등이 다를 수 있으므로 표시 이름만으로 합치지 마세요. 두 ETF 자료의 기준일이 다르면 계산값은 같은 순간의 정확한 노출이 아닙니다.
ETF 이름에 서로 다른 지수가 들어 있어도 주요 기업이 겹칠 수 있습니다. 미국 SEC Investor.gov도 여러 ETF를 보유할 때 상위 보유종목이 다른지 확인하라고 안내합니다. 산업에 좁게 집중한 ETF는 그 자체만으로 충분한 분산을 제공하지 않을 수 있습니다.
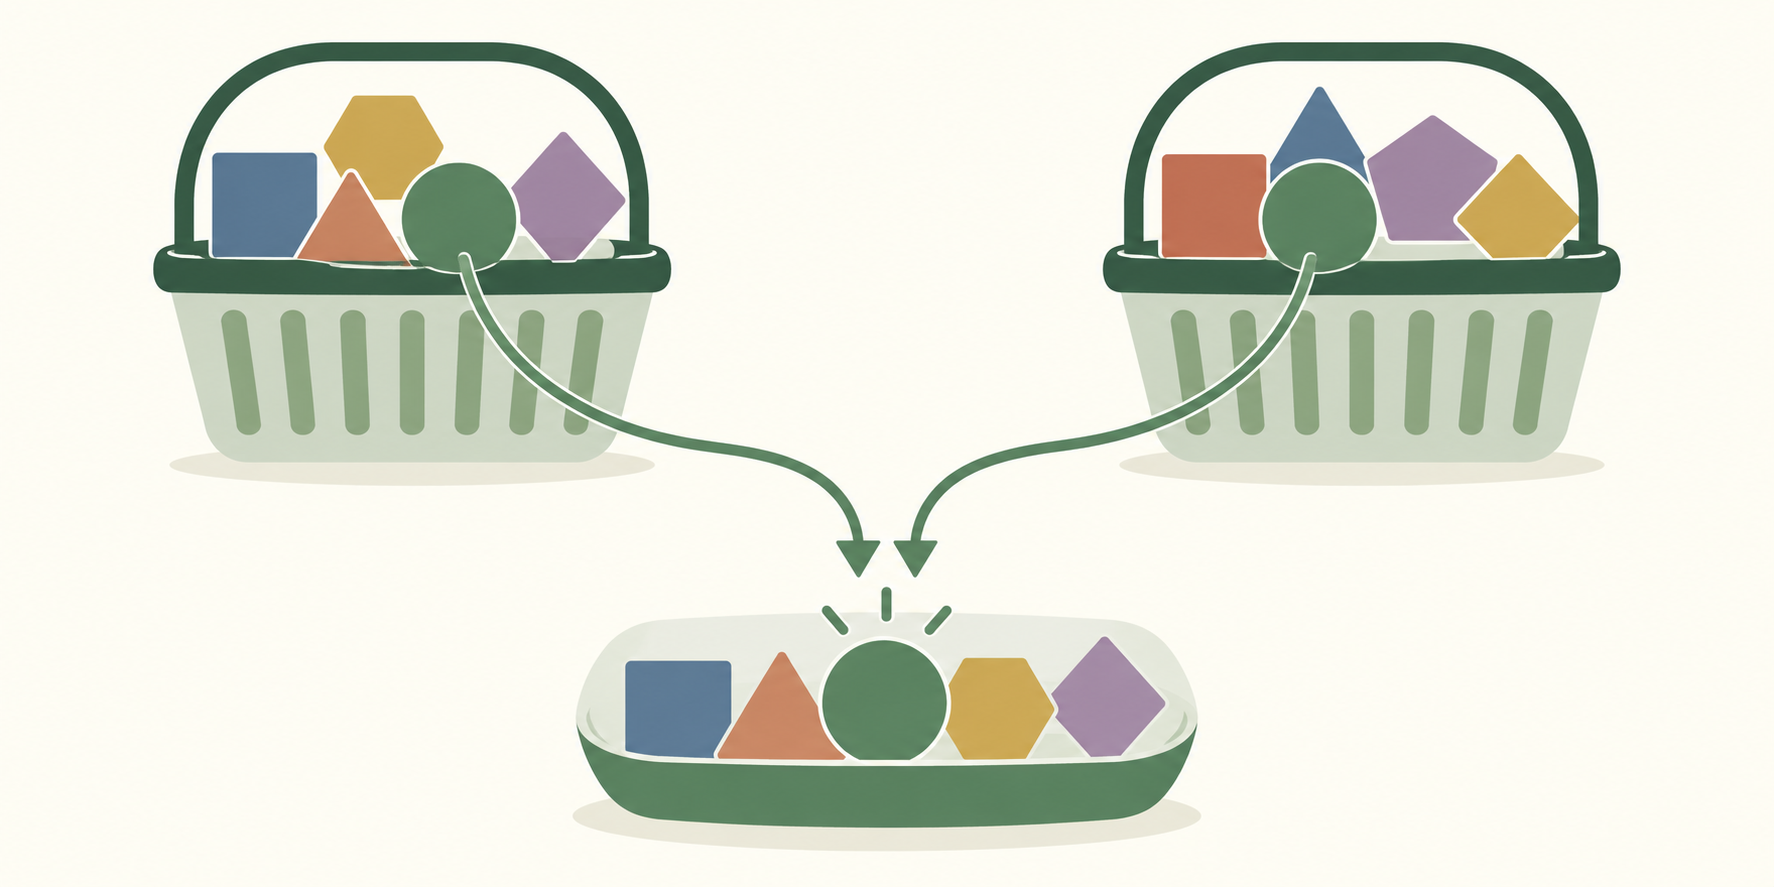
그림은 두 ETF에 담긴 공통 기업의 노출을 합산하는 개념도입니다. 색이나 도형 개수를 실제 비중으로 읽지 마세요. 정확한 값은 아래 가상 표와 계산식을 기준으로 확인합니다.
ETF 안의 10%와 내 자산의 10%는 다릅니다
투자자산 총액 1,000만원 중 ETF A가 600만원, ETF B가 400만원이라고 가정합니다. A의 포트폴리오 비중은 60%, B는 40%입니다. 기업 X가 A 안에서 10%, B 안에서 20%를 차지한다면 내 전체 자산 중 X의 노출은 60%×10% + 40%×20% = 6%+8%=14%입니다.
금액으로도 검산할 수 있습니다. A를 통한 X 노출은 600만원×10%=60만원, B를 통한 노출은 400만원×20%=80만원입니다. 합계 140만원을 전체 1,000만원으로 나누면 14%입니다. 10%와 20%를 단순히 더한 30%는 각 ETF 내부 비중의 분모를 무시한 값입니다.
| 가상 기업 | ETF A 내부 비중 | ETF B 내부 비중 | 전체 자산 노출 |
|---|---|---|---|
| X | 10% | 20% | 14% |
| Y | 20% | 0% | 12% |
| Z | 0% | 10% | 4% |
표는 계산을 설명하는 일부 종목만 표시합니다. 나머지 종목이 생략됐으므로 세 행 합계 30%가 전체 주식 노출이나 전체 중복률은 아닙니다. 실제 상품의 종목·현재 비중이 아니며 투자 추천도 아닙니다.
중복 종목 수와 겹치는 비중을 따로 읽으세요
A가 100종목, B가 50종목이고 공통 종목이 10개라면 A 기준 공통 종목 비율은 10%, B 기준은 20%입니다. 공통 종목이 10개로 같아도 각 ETF의 전체 종목 수가 달라 비율은 달라집니다. 이 수치만으로 전체 투자금의 10% 또는 20%가 겹친다고 판단할 수 없습니다.
도구가 표시하는 '비중 중복률'도 계산 정의를 읽어야 합니다. 예를 들어 같은 기준일의 두 펀드 보유종목에서 각 공통 종목 비중의 작은 값을 합산하는 방식이 있습니다. X가 A 10%·B 20%라면 X의 기여값은 10%입니다. 이것은 펀드 구성의 겹침을 비교하는 지표이며, 앞서 계산한 내 포트폴리오의 X 노출 14%와는 다른 지표입니다. 전체 종목을 확보하지 않은 이 예제에서는 펀드 전체 중복률을 계산하지 않습니다.
값이 맞지 않을 때 확인할 순서
- 두 자료의 기준일과 통화를 맞춥니다. 투자자의 ETF 평가액도 같은 평가시각으로 모읍니다.
- 종목코드와 증권 종류를 대조해 공통 보유를 표시합니다.
- 포트폴리오 ETF 비중 × ETF 내부 종목 비중을 계산한 뒤 같은 종목끼리 합산합니다.
- 직접 보유 주식이 있다면 같은 기업의 직접 투자액도 더해 전체 자산으로 나눕니다.
- 전체 목록이 아니거나 자료 시차가 남으면 결과를 추정치로 표시합니다.
현금이 전체 투자자산의 20%이고 나머지 ETF A·B가 48%·32%라면 X 노출은 48%×10%+32%×20%=11.2%입니다. 현금을 포함한 분모와 ETF만 모은 분모를 중간에 섞지 마세요.
선물·스왑·레버리지·인버스 ETF는 단순한 보유주식 비중 합산이 목표 노출을 충분히 설명하지 못할 수 있습니다. 현물 보유목록만으로 파생상품의 경제적 노출을 확정하지 말고 운용사 설명서·노출 자료를 함께 확인하세요. 서로 다른 기업이어도 같은 산업·국가·위험 요인에 민감할 수 있으므로 종목 중복이 낮다고 손실 위험이 낮아진다고 단정하지 않습니다.
관련 글과 공식 근거
기존 ETF 자산배분 글은 포트폴리오 구성을 다룹니다. 특정 추천 비중·점검 주기는 보편적 기준으로 받아들이지 말고 자신의 목표에 맞게 판단하세요. 이 글은 상품을 더 살지 결정하기 전에 기초자산의 중복 노출을 계산하는 별도 과업입니다.
공식 근거: 미국 SEC Investor.gov, Asset Allocation and Diversification. ETF의 좁은 산업 집중과 상위 보유종목 비교의 필요성을 확인했습니다. 확인일 2026-10-05. 원문 발행·수정일은 해당 화면에 표시되지 않았습니다. 한국 세율이나 특정 상품의 현재 보유비중은 이 자료로 검증하지 않았습니다.
'장기 투자·ETF 기초' 카테고리의 다른 글
| ETF 리밸런싱, 새 돈만 넣어 목표 비중을 맞추려면 얼마가 필요할까? (0) | 2026.10.06 |
|---|---|
| 적립식 ETF 평균매입단가, 두 번의 가격을 더해 2로 나누면 안 되는 이유 (0) | 2026.10.05 |
| ETF 괴리율과 추적오차, 지금 가격과 기간 성과를 따로 검산하기 (0) | 2026.10.01 |
| ETF 총보수·TER·실부담비용, 같은 항목을 두 번 더하지 않는 계산표 (0) | 2026.10.01 |
| ETF 이름의 H·UH, 수익률은 왜 다를까? 환율을 곱해 계산하는 두 사례 (0) | 2026.09.30 |


