같은 금액으로 ETF를 정기적으로 사는 투자자라면 평균매입단가는 총매입금액 ÷ 총매입수량으로 계산하세요. 서로 다른 가격에 두 번 체결됐다면 두 가격을 더해 2로 나눈 값은 각 회차의 매수수량이 같을 때만 이 계산과 일치합니다. 두 체결가격이 같으면 수량이 달라도 일치합니다. 아래는 세금·수수료 없이 계산 원리를 확인하는 가상 사례입니다.
가격이 절반이면 같은 돈으로 수량은 두 배
첫 회차에 1주 10,000원인 ETF를 20만 원어치, 다음 회차에 1주 5,000원인 같은 ETF를 20만 원어치 체결했다고 가정합니다. 상품·통화가 같고 주식분할, 매도, 분배금 재투자는 없다고 놓습니다.
| 회차 | 체결단가 | 매입수량 | 매입금액 |
|---|---|---|---|
| 첫 회차 | 10,000원 | 20주 | 200,000원 |
| 다음 회차 | 5,000원 | 40주 | 200,000원 |
| 합계 | 해당 없음 | 60주 | 400,000원 |
평균매입단가는 400,000원 ÷ 60주 = 약 6,666.67원/주입니다. 두 가격의 단순평균인 (10,000 + 5,000) ÷ 2 = 7,500원과 다릅니다. 낮은 가격에 산 40주가 높은 가격에 산 20주보다 많이 포함됐기 때문입니다.
평균매입단가에 총수량을 곱하면 매입금액을 검산할 수 있습니다. 반올림 전 값으로 계산하면 총매입금액 400,000원과 같습니다. 6,666.67원 × 60주는 반올림 탓에 400,000.20원이 됩니다. 중간 계산은 충분한 소수 자릿수를 유지하고 마지막 표시에서 반올림하세요.
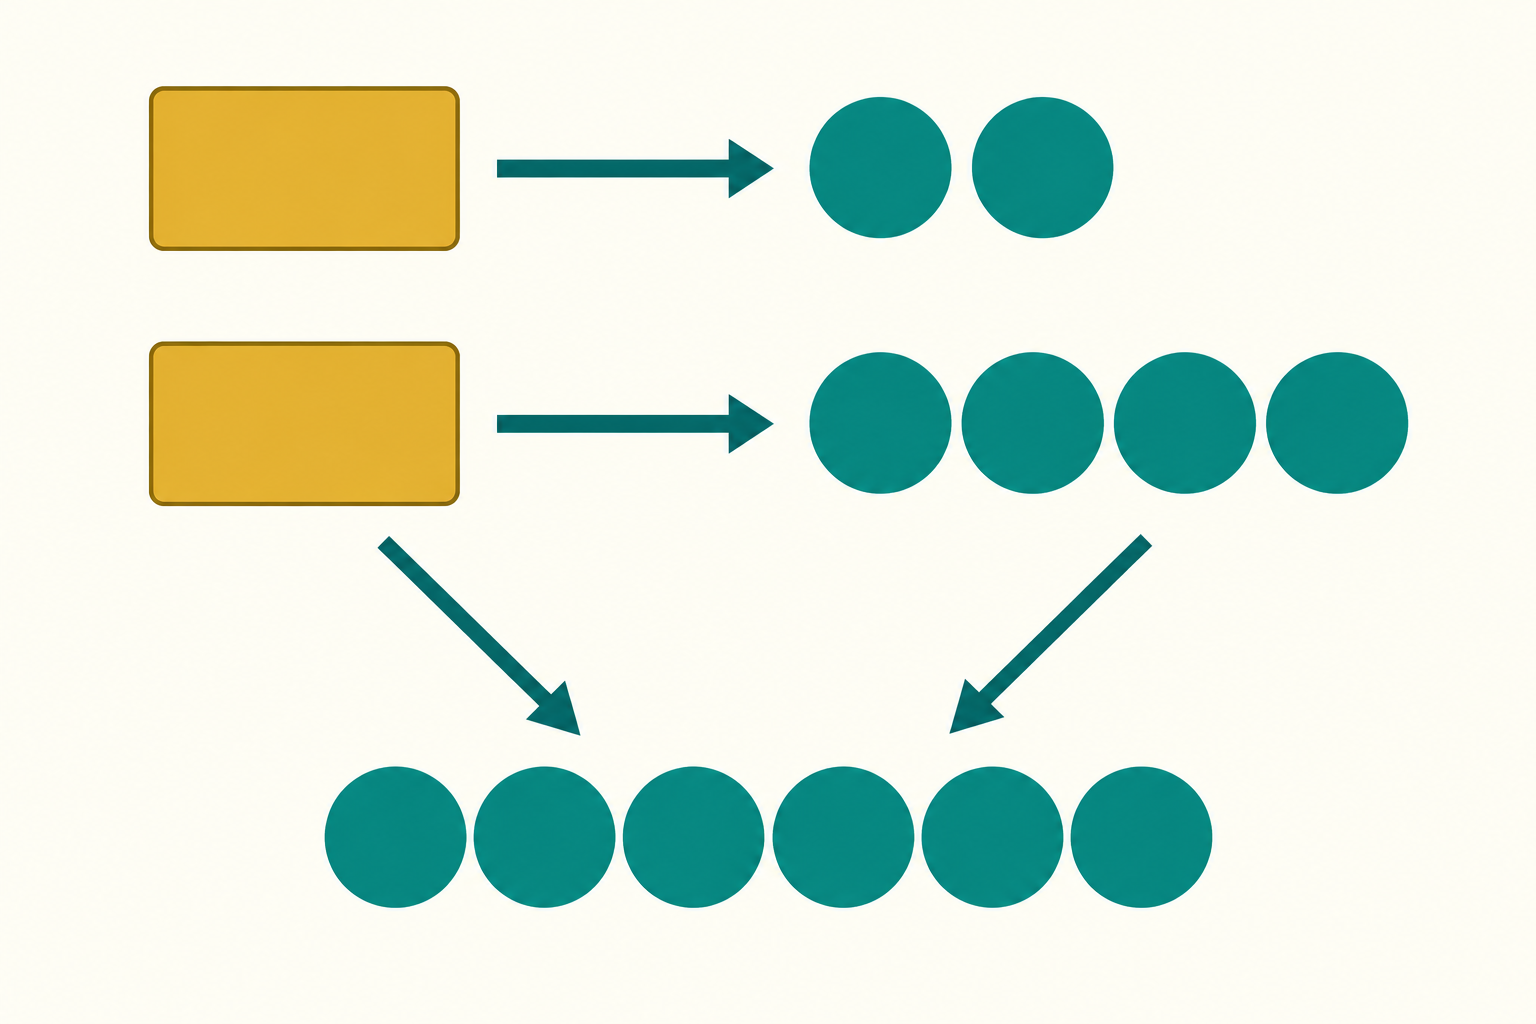
그림의 같은 크기 금색 카드는 회차별 20만 원을 뜻합니다. 같은 크기 청록색 원 하나는 10주이며, 위쪽 2개는 20주, 아래쪽 4개는 40주, 합친 6개는 60주입니다. 실제 단가는 위 표에 적었습니다.
단순평균이 맞는 조건도 있습니다
두 회차에 각각 20주씩 샀다면 매입금액은 200,000원과 100,000원입니다. 총금액 300,000원 ÷ 총수량 40주 = 7,500원/주이므로 단순평균과 같습니다. 같은 금액으로 사는 경우와 같은 수량을 사는 경우를 구분하세요.
일반식은 Σ(체결단가 × 체결수량) ÷ 전체 체결수량입니다. 두 회차에서는 가중평균과 단순평균의 차이가 (첫 단가 − 둘째 단가) × (첫 수량 − 둘째 수량) ÷ [2 × 전체 수량]이므로, 단가가 같거나 수량이 같으면 차이가 0입니다. 여러 주문이 다른 가격에 일부씩 체결됐다면 주문가격이 아니라 체결내역을 한 줄씩 넣어 계산해야 합니다. 매수 예정금액이나 미체결 수량은 제외하세요.
단가가 내려가도 수익이 생긴 것은 아닙니다
첫 예제에서 현재 가격이 5,000원이라면 60주의 평가금액은 300,000원입니다. 매입금액 400,000원 대비 손익은 -100,000원, 단순 수익률은 -25%입니다. 평균매입단가는 첫 매수가보다 낮지만 여전히 손실 상태입니다.
현재 가격이 7,000원일 경우에는 평가금액 420,000원, 손익 +20,000원, 수익률 +5%가 됩니다. 두 계산 모두 수수료·세금·분배금을 제외한 가상 예제입니다. 미래 가격을 예상한 값은 아닙니다. 추가 매수는 총투자금과 손실 위험도 늘립니다.
| 현재 가격 | 평가금액 | 손익·수익률 |
|---|---|---|
| 5,000원/주 | 300,000원 | -100,000원·-25% |
| 7,000원/주 | 420,000원 | +20,000원·+5% |
매달 20만 원을 넣어도 20만 원 전부 체결되지는 않을 수 있습니다
정수 주 단위로만 거래한다고 가정하고 가격이 12,000원이면 20만 원 예산에서 16주, 192,000원만 매수할 수 있습니다. 나머지 8,000원은 현금입니다. 평균단가 계산의 분자는 입금액 200,000원이 아니라 실제 매입금액 192,000원입니다.
수수료를 포함한 개인 장부 단가를 만들고 싶다면 매수수수료를 분자에 포함했는지 따로 적으세요. 증권사 화면의 표시단가와 달라도 오류라고 단정하지 말고 포함 비용, 반올림, 체결내역을 비교하세요. 계좌에 표시된 단가를 세무상 취득가액으로 그대로 쓰지 마세요.
| 항목 | 예제 값·처리 |
|---|---|
| 입금 예산 | 200,000원, 그대로 평균단가 분자에 넣지 않음 |
| 체결 | 12,000원 × 16주 = 192,000원 |
| 미사용 현금 | 8,000원, 매입금액에서 제외 |
| 매수수수료 | 장부에 포함하려면 실제 비용과 포함 여부 별도 기록 |
내 기록과 계좌 화면이 다를 때
- 체결내역에서 상품 코드·통화·단가·수량을 대조합니다. 주문내역에는 미체결이 섞일 수 있습니다.
- 동일 ETF의 매수만 모았는지 확인합니다. 수량 합계가 0이면 나눗셈을 중단하고 입력을 점검합니다.
- 매도나 주식분할이 있었다면 단순 누적 매입금액을 현재 보유수량으로 나누지 않습니다. 잔여 보유분 원가 산정 규칙과 증권사 설명을 확인합니다.
- 분배금을 재투자했다면 실제로 체결된 추가 수량을 별도 매수로 기록합니다. 분배금 총손익 계산과 평균단가 계산을 섞지 않습니다.
체결가격을 정확히 기록하려면 ETF 시장가·지정가 주문 차이를 참고하세요. 분배금까지 포함한 손익은 ETF 분배락 뒤 100주 총손익 검산에서 별도로 다룹니다.
근거와 적용 범위
자료 확인일: 2026년 10월 5일. 미국 SEC 투자자 교육 사이트 Investor.gov의 Dollar-Cost Averaging 설명은 시장 등락과 관계없이 같은 금액을 일정 간격으로 투자하며, 낮은 가격에서 더 많은 수량을 사게 되는 원리를 설명합니다. 위 평균단가·손익은 이 조건을 적용해 직접 산술 검산한 예제입니다.
적립식 투자가 손실을 막거나 일시 투자보다 항상 유리한 것은 아닙니다. 이 글은 계산 교육이며 특정 ETF 추천이나 추가 매수 권유가 아닙니다. ETF에는 원금손실 위험이 있고 실제 비용·위험은 최신 투자설명서와 계좌 조건을 확인해야 합니다.
'장기 투자·ETF 기초' 카테고리의 다른 글
| ETF 리밸런싱, 새 돈만 넣어 목표 비중을 맞추려면 얼마가 필요할까? (0) | 2026.10.06 |
|---|---|
| ETF 괴리율과 추적오차, 지금 가격과 기간 성과를 따로 검산하기 (0) | 2026.10.01 |
| ETF 총보수·TER·실부담비용, 같은 항목을 두 번 더하지 않는 계산표 (0) | 2026.10.01 |
| ETF 이름의 H·UH, 수익률은 왜 다를까? 환율을 곱해 계산하는 두 사례 (0) | 2026.09.30 |
| ETF 분배락 뒤 손실처럼 보인다면? 100주 분배금·총손익 검산표 (0) | 2026.09.30 |


