주식 ETF 비중이 목표보다 커졌는데 팔지 않고 조정하고 싶다면, 부족한 자산에 넣을 새 돈부터 계산하세요. 자산 사이에서 돈을 옮길 때는 총액이 그대로지만 새 돈을 넣으면 총액도 늘어납니다. 이 분모 차이 때문에 같은 60% 목표여도 필요한 금액이 달라집니다.
아래는 수수료·세금·가격 변동을 제외한 가상 계산입니다. 주식 60%·채권 40%는 설명용 목표이며 모든 투자자에게 적합한 추천 비중이 아닙니다.
현재 비중은 평가액으로 계산합니다
주식 ETF 평가액이 700만원, 채권 ETF 평가액이 300만원이면 합계는 1,000만원입니다. 주식 비중은 700÷1,000=70%, 채권 비중은 30%입니다. 매입금액이 아니라 같은 시점의 평가액을 쓰세요. 비교 범위에 현금을 포함할지도 먼저 정하고, 계산 중간에 범위를 바꾸지 마세요.
목표 주식 비중 60%와의 차이는 10%포인트입니다. 70%를 60%로 나눈 변화율과는 다른 값입니다. 허용범위나 점검 주기는 자신의 목표·기간·위험 감수 수준에 맞춰 미리 정해야 합니다.
보유 자산 사이 이동과 새 납입을 구별하세요
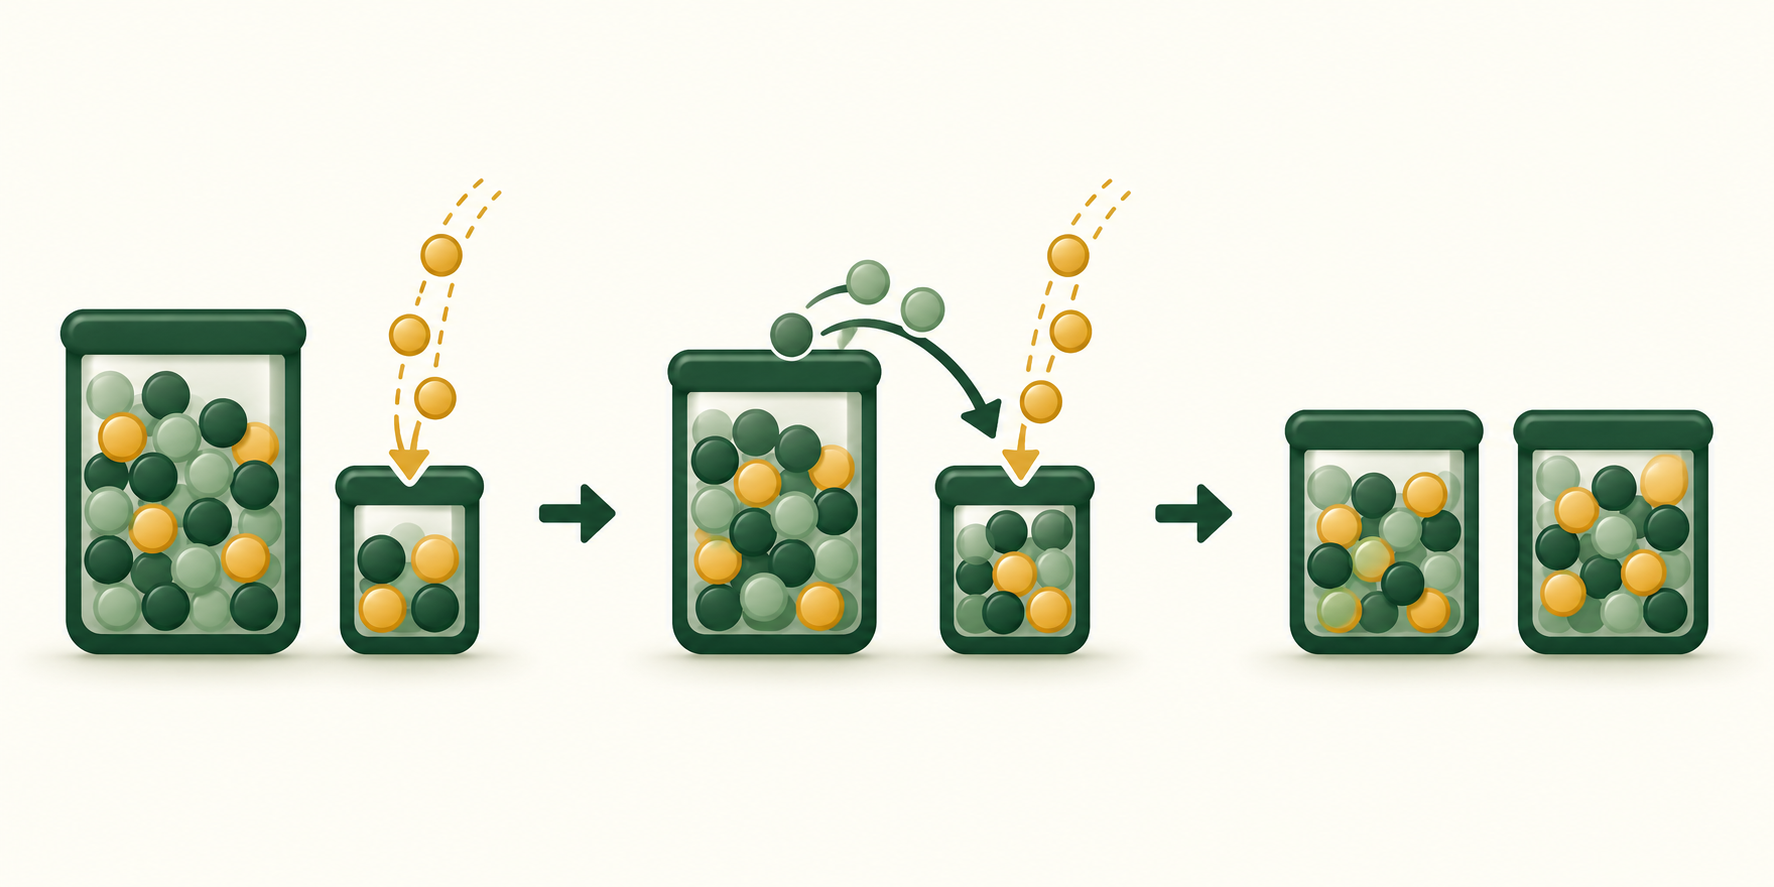
그림은 자산 사이 이동과 새 돈 납입을 비교하는 개념도입니다. 실제 금액과 비중은 아래 표를 기준으로 확인하세요. 새 돈만 넣는 계산에서는 전체 자산도 커집니다.
주식 일부를 팔아 채권을 산다면 주식 목표액은 1,000만원×60%=600만원입니다. 주식 100만원을 줄이고 채권을 100만원 늘리면 600만원·400만원이 됩니다. 비용이 없다면 총액 1,000만원은 변하지 않습니다.
반대로 주식을 전혀 팔지 않고 채권에 새 돈 X를 넣으면 주식 700만원은 그대로입니다. 목표를 정확히 맞추는 식은 700÷(1,000+X)=0.60입니다. 따라서 X=700÷0.60−1,000=166.666…만원, 약 166만6,667원입니다. 채권은 약 466만6,667원, 총액은 약 1,166만6,667원이 됩니다. 원 단위 반올림으로 비중에 작은 차이는 남습니다.
100만원을 넣어도 60%가 되지 않는 이유
| 방법 | 주식/채권 | 주식 비중 |
|---|---|---|
| 조정 전 | 700 / 300 | 70% |
| 주식100을 채권으로 이동 | 600 / 400 | 60% |
| 새 돈100을 채권에 납입 | 700 / 400 | 63.636…% |
| 새 돈 약166.667 납입 | 700 / 약466.667 | 약60% |
새 돈 100만원을 넣으면 700÷1,100≈63.64%입니다. 목표에 가까워졌지만 정확히 60%는 아닙니다. 100만원만 납입할 계획이라면 부족한 자산에 배분한 뒤 남은 비중 차이를 기록하는 식으로 점진적으로 조정할 수 있습니다. 목표를 맞추려고 생활비나 비상금을 무리하게 추가하지 마세요.
납입 뒤 다시 계산해야 하는 경우
- 주식·채권·포트폴리오 현금의 범위와 같은 평가시각을 정합니다.
- 각 평가액을 전체 평가액으로 나눠 목표와 비교합니다.
- 내부 이동인지 새 납입인지 선택한 뒤 비용을 포함해 필요한 금액을 계산합니다.
- 체결 후 실제 평가액·잔여 현금으로 비중을 다시 확인합니다.
ETF는 정수 좌수, 호가, 체결가격 때문에 계산대로 정확히 살 수 없을 수 있습니다. 지정가 주문이 미체결이면 주문을 확인하고 다시 계산하세요. 매도 시 세금·거래비용도 상품과 계좌에 따라 다릅니다. 미국 자료의 세금 설명을 한국 세율로 옮겨 적용하지 않습니다.
여러 ETF가 같은 주식·산업을 담으면 ETF 개수만 늘려도 분산이 충분하지 않을 수 있습니다. 자산군 목표를 맞춘 뒤 구성종목과 집중도도 별도로 점검하세요. 리밸런싱은 수익을 보장하거나 손실을 없애는 방법이 아닙니다.
관련 글과 공식 근거
기존 ETF 자산배분 글에서는 포트폴리오 구성을 다룹니다. 그 글의 특정 비중·점검 주기를 보편적인 추천으로 받아들이기보다 자신의 목표에 맞게 따로 판단하세요. 이 글은 새 납입의 분모 변화와 금액 검산에 초점을 맞춥니다.
공식 근거: 미국 SEC Investor.gov, Asset Allocation and Diversification. 목표와 위험 감수 수준, 자산 이동·추가 투자에 의한 리밸런싱 및 보유종목 분산 확인을 설명합니다. 확인일 2026-10-05. 원문 발행·수정일은 해당 화면에 표시되지 않았으며 한국 계좌별 세율·매매 규칙의 근거로 사용하지 않았습니다.
'장기 투자·ETF 기초' 카테고리의 다른 글
| 적립식 ETF 평균매입단가, 두 번의 가격을 더해 2로 나누면 안 되는 이유 (0) | 2026.10.05 |
|---|---|
| ETF 괴리율과 추적오차, 지금 가격과 기간 성과를 따로 검산하기 (0) | 2026.10.01 |
| ETF 총보수·TER·실부담비용, 같은 항목을 두 번 더하지 않는 계산표 (0) | 2026.10.01 |
| ETF 이름의 H·UH, 수익률은 왜 다를까? 환율을 곱해 계산하는 두 사례 (0) | 2026.09.30 |
| ETF 분배락 뒤 손실처럼 보인다면? 100주 분배금·총손익 검산표 (0) | 2026.09.30 |


