ETF를 산 직후 평가손익이 마이너스라면, 매수 가격과 계좌의 평가 기준을 먼저 확인하세요.
매도호가에 사서 곧바로 매수호가에 판다는 조건에서는 두 호가의 차이만큼 손실이 납니다.
다만 증권사가 어떤 가격으로 평가하느냐에 따라 화면의 손익은 달라집니다. 스프레드만으로 모든 매수 직후 손실을 설명할 수는 없습니다.
내가 살 가격과 팔 가격은 다릅니다
호가창의 매수호가(bid)는 다른 참여자가 사겠다고 내놓은 가격입니다. 보유자가 즉시 팔려면 이쪽 가격을 보게 됩니다. 매도호가(ask)는 다른 참여자가 팔겠다고 내놓은 가격으로, 즉시 사려는 투자자는 이쪽을 봅니다.
두 가격 사이의 간격이 호가 스프레드입니다. 최우선 호가의 중간값은 비교용 기준일 뿐, 그 가격에 실제 주문이 있거나 체결된다는 뜻은 아닙니다. NAV나 장중 iNAV와도 다른 값입니다.
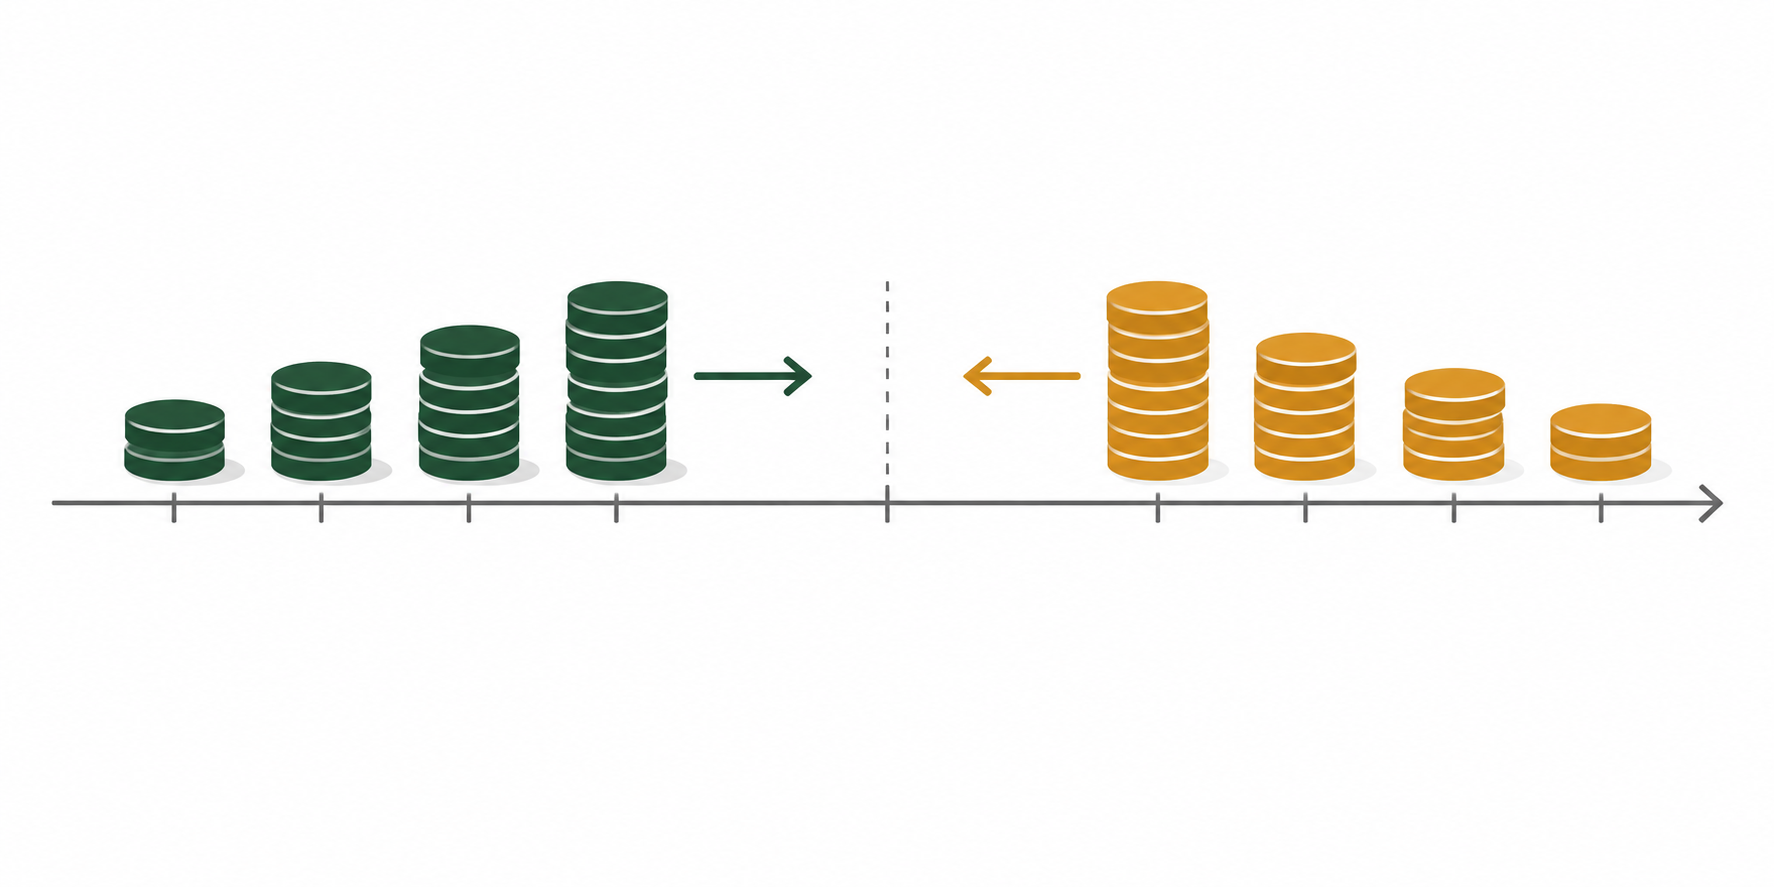
그림의 양쪽은 사고팔 상대 주문이고 가운데 선은 계산용 중간값입니다. 그림의 크기·위치는 실제 호가나 잔량의 수치 비례를 나타내지 않습니다. 실제 거래가격은 체결 가능한 호가와 수량으로 확인해야 합니다.
50주를 사고 곧바로 판다면
아래는 실제 시세가 아닌 가상 호가입니다. 매수와 매도 사이 가격·호가가 바뀌지 않고, 양쪽 최우선 호가에 각각 50주 이상이 있어 전량 체결된다고 가정합니다. 수수료·세금과 다른 거래비용은 제외합니다.
| 입력값 | 가상 값 |
| 최우선 매수호가 | 9,980원 |
| 최우선 매도호가 | 10,020원 |
| 중간값 | 10,000원 |
| 스프레드 | 40원 |
| 거래 수량 | 50주 |
매수대금은 10,020×50=501,000원입니다. 같은 호가에서 즉시 팔면 9,980×50=499,000원을 받습니다. 차이는 2,000원이고, 매입대금 대비 손실률은 2,000÷501,000×100≈0.3992%입니다.
중간값 기준 스프레드율은 40÷10,000×100=0.40%입니다. 두 비율이 가까워도 분모는 다릅니다. 이 글의 0.40%는 중간값을 분모로 정한 교육용 계산이며, 거래소의 LP 신고스프레드비율과 같은 산식이라고 가정하면 안 됩니다.
| 비교 기준 | 50주 금액 | 의미 |
| 매입대금 | 501,000원 | 실제 매수 가정 |
| 중간값으로 환산 | 500,000원 | 체결을 보장하지 않는 기준값 |
| 매수호가로 매도 | 499,000원 | 즉시 매도 가정의 수령액 |
중간값과 매수가의 차이는 20×50=1,000원입니다. 이것은 중간값 대비 매수 쪽 차이이지, 왕복 손실 2,000원 전체가 아닙니다. 매수·매도 대금 차이로 이미 2,000원을 계산했다면 스프레드 비용을 또 더하지 않습니다.
계좌의 마이너스 표시를 이렇게 대조하세요
- 실제 체결단가와 수량을 확인합니다. 주문 가격이 아니라 체결 내역을 씁니다.
- 증권사의 평가가격 기준을 확인합니다. 현재가·최근 체결가·매수호가 등 어떤 값인지 도움말로 확인하세요.
- 같은 시점의 최우선 매수·매도호가와 잔량을 적습니다. 오래된 화면의 가격끼리 섞지 않습니다.
- 수수료가 평균매입단가나 평가손익에 포함됐는지 확인합니다.
- 매입대금, 평가액, 지금 팔 경우의 예상 수령액을 따로 계산합니다.
예제에서 평가가격이 10,000원이라면 수수료 제외 평가손실은 1,000원입니다. 9,980원을 쓰면 2,000원입니다. 10,020원을 쓰면 0원입니다. 따라서 화면에 보이는 평가손실과 즉시 매도 가정의 손실은 같지 않을 수 있습니다.
이 계산이 맞지 않는 경우
최우선 호가 잔량이 부족하거나 주문이 취소되면 전량을 같은 가격에 거래할 수 없습니다. ETF 가격이 움직였거나 매도 전에 스프레드가 변해도 왕복 결과가 달라집니다. 중간값보다 유리하게 체결되는 경우 역시 이 단순 예제와 다릅니다.
지정가는 허용 가격을 정하는 방법이지 스프레드 비용을 무조건 없애는 방법은 아닙니다. 체결되지 않을 수 있고, 상대 호가에 바로 체결되는 지정가라면 호가 차이의 영향을 받습니다. 잔량 부족을 포함한 주문유형 비교는 시장가·지정가 200주 체결 예제를 참고하세요.
장기투자라도 사고팔 때의 거래비용은 확인할 필요가 있습니다. 다만 매매 간격이 길면 가격 변화까지 발생하므로 처음 본 스프레드를 미래 매도 비용으로 확정하지 마세요.
출처와 적용 범위
- 한국거래소: 시장가격과 스프레드 비율: 호가에 의한 가격 형성, 스프레드와 거래비용의 관계.
- 삼성자산운용 Kodex: LP(유동성공급자): LP의 양방향 호가와 iNAV 관련 역할.
원문 확인일: 2026년 10월 11일. 일반적인 계산 교육이며 특정 ETF의 매수·매도 권유가 아닙니다. 실제 비용과 평가 기준은 증권사 안내, 상품 구조와 원금손실 위험은 최신 투자설명서로 확인하세요.
'장기 투자·ETF 기초' 카테고리의 다른 글
| 거래량이 적은 ETF는 팔기 어려울까? 거래대금·호가잔량·LP 나눠 보기 (0) | 2026.10.11 |
|---|---|
| ETF 지수 리밸런싱 공지 읽는 법: 적용일·편입 변경과 추적오차를 따로 확인하기 (0) | 2026.10.10 |
| 환헤지 ETF를 섞으면 달러 노출은 몇 %일까? 평가금액으로 계산하는 환노출 비중 (0) | 2026.10.10 |
| ETF 두 개를 샀는데 같은 주식이 겹친다면? 실제 투자 비중 계산법 (0) | 2026.10.06 |
| ETF 리밸런싱, 새 돈만 넣어 목표 비중을 맞추려면 얼마가 필요할까? (0) | 2026.10.06 |


